手遊iOS/Android · 2026 年 7 月
2026 上半年已經結束。手遊市場經歷了疫情後的第二個「正常年」——不再有封城紅利,也沒有史詩級崩盤。從 SensorTower 和各大數據機構的報告來看,市場正在經歷一場安靜但深刻的結構調整。
把區域拆開看,2026 上半年的增長並不平均。日本與韓國市場受惠於本土 IP 手遊的續作熱潮,合計貢獻了約兩成的年增率;東南亞與拉丁美洲靠著平價手機普及與本地化支付方案,成為下載量的主要來源;反倒是北美與歐洲,成熟市場的玩家支出幾乎持平。類別分布上,策略與 4X 類遊戲穩定吸金,射擊類靠著《決勝時刻手遊》的長線營運維持熱度,體育與博彩類則在部分市場占比持續攀升,成為監管單位關注的新焦點。
市場宏觀:穩定,但不是沒有變化
全球手遊市場在 2026 上半年維持了約 $450 億美元 的玩家支出規模,與 2025 下半年持平,年增率約 3-5% 。這個數字說明了兩件事:
- 疫情後的校正期已經結束,市場恢復穩定增長
- 3-5% 的年增率低於整體遊戲市場的 7-8%,手遊的增速已經被 PC 和主機超越——這是 2015 年以來的首次
增速放緩的背後是結構性因素。iOS 的隱私新政與 Android 的數據限制,讓精準投放的成本連年上升,開發商被迫把預算從買量轉向留存——一款中度遊戲的 D1 留存若能從百分之三十提升到百分之四十,長期收益遠高於多花兩成買量預算。同時頭部效應更加極端:營收前一百名的遊戲吃下整個市場約七成的玩家支出,前十名又佔前一百名的一半以上。對中小團隊來說,與其硬碰硬搶紅海,不如在特定品類與特定區域做深,反而是更務實的生存策略。
三大贏家
🏆 休閒 + 混合休閒
超休閒遊戲正在轉型。單靠廣告變現的模式已經觸頂,取而代之的是 「混合休閒」(hybrid-casual)——保留輕量化的核心玩法,但加入 RPG 養成元素、Battle Pass 和付費皮膚。
2026 上半年下載量前十名中,混合休閒遊戲佔了 6 席,包括《Monopoly Go!》、《Royal Match》的持續統治,以及一款來自中國團隊的新產品《Secret Crush》。
混合休閒的商業模式是「廣告與內購並行」:輕量玩法吸引大量免費玩家,廣告變現撐住基礎營收,RPG 養成與 Battle Pass 則服務願意付費的中度玩家。《Secret Crush》把三消玩法與劇情約會系統結合,上線三個月即衝進下載榜前三,證明混合休閒仍有創新空間——關鍵在於找到「輕度玩家願意留下來」的那個鉤子,而不是無限複製《Monopoly Go!》的模板。
🏆 二次元手遊的第二次機會
2025 年被認為是二次元手遊的「寒冬」——多款高成本作品接連暴死。2026 上半年,市場出現回暖跡象,但玩法變了:
- 不再是「抽卡 + Auto」的躺著賺模式 — 玩家對玩法深度有了更高要求
- 全球同步發售成為標配 — 中國市場的變現效率下降,但海外市場補回來了
- IP 聯動更加頻繁 — 從初音未來合作《原神》到新一批聯動,IP 不再是保險,而是入場券
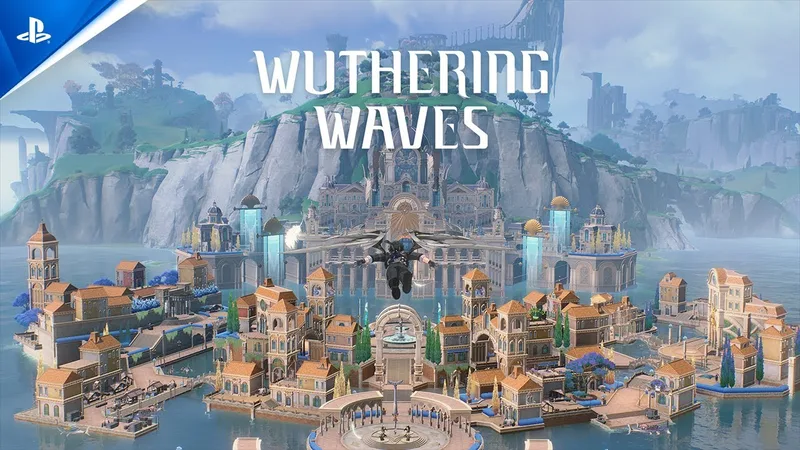
二次元手遊的回暖,靠的是「全球同步」這四個字。2026 上半年表現最好的幾款新作,全部在上市首日就開放全球伺服器,配合多語言配音與各區域的本地化活動,把中國市場的產能直接對接海外需求。《鳴潮》的版本更新與《原神》的六周年慶典互相擠壓檔期,反而把整個賽道的單月總營收推上兩年新高。IP 聯動方面,初音未來與《原神》的合作創下手遊聯動的歷史紀錄,證明優質 IP 依然是破圈最有效的武器——但前提是遊戲本身的品質撐得住流量,否則聯動只會變成短暫的熱鬧。
🏆 訂閱制手遊崛起
Apple Arcade 和 Google Play Pass 在 2026 年雙雙調漲價格後,用戶數反而增長了。無廣告 + 無內購 的 premium 模型正在找回一批被 F2P 疲勞轟炸的玩家。
訂閱制的增長邏輯在於「確定性」。Apple Arcade 調漲月費後,蘋果同步擴充了獨佔遊戲陣容,還把雲端串流功能綁進方案;Google Play Pass 則靠著與 YouTube Premium 的捆綁優惠,在東南亞市場快速滲透。對開發者來說,訂閱制的收入雖然不如爆款內購來得猛烈,但勝在可預測——每月固定的分潤讓團隊敢於投入長線內容,這正是 F2P 模式最欠缺的穩定性,也是獨立團隊願意回頭擁抱 premium 模式的主因。
三大輸家
❌ 區塊鏈遊戲大退潮
2024-2025 年大量進場的區塊鏈遊戲項目,在 2026 上半年迎來了清算。數據顯示:
- 2026 上半年新發行的 Web3 手遊數量比 2025 同期下降 72%
- 仍在運營的項目中,只有不到 15% 的日活用戶超過 10,000
- 最大的 Play-to-Earn 遊戲《Axie Infinity》日活跌至 5 年前的十分之一
❌ 中國市場的監管波動
中國版號發放雖然在 2025 年恢復正常,但 2026 上半年再度收緊。未成年人保護新規的執行力度加大,直接影響了多款主流產品的變現策略。
❌ 買量成本持續上升
Facebook 和 Google 的廣告單價在 2026 上半年續漲 15-20%,導致中小開發者的獲客成本達到歷史新高。一款中度手遊的首日買量成本已經突破 $8-12/用戶,這意味著每一款新遊都需要極高的轉化率和留存率才能回本 。
買量成本上升的連鎖效應,是整個產業的淘汰加速。首日買量成本突破八到十二美元之後,一款中度手遊的回收週期拉長到六個月以上,資本市場對新項目的審查也跟著嚴格起來。與此同時,創作者行銷成為新的出路——與遊戲實況主、短影音創作者的分潤合作,成本往往只有傳統買量的三成,還能帶來更真實的社群口碑。2026 上半年,靠著創作者行銷起家的新品數量已經佔整體新品的一成五,這個比例還在快速上升,行銷預算的結構正在被重新分配。
下半年看什麼?
| 趨勢 | 說明 | 影響 |
|---|---|---|
| AI 驅動的動態內容 | 用生成式 AI 取代人工產出活動/關卡 | 可望降低營運成本 30-50% |
| 手遊 x PC 跨平台 | 越來越多手遊推出 Steam 版 | 將 PC 用戶導入行動端 |
| 訂閱制整合 | Apple One / Google 生態綁定 | 提高用戶黏著度 |
表格裡的三大趨勢其實環環相扣。AI 動態內容若能成熟,營運成本下降三到五成,意味著中小團隊也能負擔長線更新;手遊與 PC 的跨平台,則是把 Steam 上數以億計的 PC 玩家導入手遊生態的捷徑——2026 年已有超過二十款中重度手遊推出 Steam 版,其中多數的 PC 端收入占比超過一成;至於訂閱整合,Apple One 與 Google 生態綁定之後,玩家的轉換成本提高,留存自然跟著穩定。三者疊加,2026 下半年的關鍵字會是「效率」——用更少的資源,服務更多的玩家。
結語
2026 上半年手遊市場的關鍵字是「分化」——頭部產品越來越強,中部和長尾產品的生存空間被持續擠壓。對開發者來說,這不是一個鼓勵冒險的市場。但對玩家來說,競爭的結果是:**能活下來的遊戲,品質都不差。
對開發者來說,2026 上半年的教訓很清晰:靠運氣與紅利賺錢的時代結束了,剩下的都是真本事。對玩家來說,這反而是好事——競爭逼著廠商拿出更好的內容、更公平的定價。下半年若能看到 AI 工具真正落地、跨平台生態打通,手遊市場的下一輪增長,也許就在轉角。**
你 2026 上半年在玩什麼手遊?有推薦的冷門好作品嗎?留言分享。
: SensorTower — 2026 H1 Mobile Gaming Market Report : App Annie / data.ai — 2026 H1 Mobile Game Downloads Ranking : Adjust — Mobile App Trends 2026 H1 Report


留言 (0)
請先登入
登入後即可收藏,留言與回覆